爱联科技创业板IPO折戟 关联交易隐忧与独立性之困
2023年,四川爱联科技股份有限公司(以下简称“爱联科技”)创业板IPO宣告终止,这家背靠长虹集团、专注无线连接模组的“专精特新”企业,最终未能叩开资本市场大门。表面看是审核趋严下的主动撤退,深层则指向其与控股股东长虹集团之间盘根错节的关联交易,以及由此引发的独立性与持续经营能力之问。
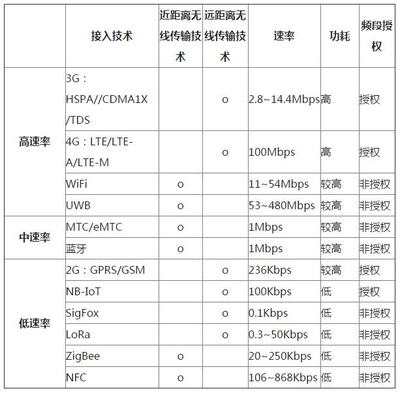
爱联科技的主营业务为物联网无线通信模组的研发、生产和销售,产品覆盖Wi-Fi、蓝牙、蜂窝等多个制式。招股书显示,长虹集团通过直接和间接方式合计控制爱联科技超过60%的股份,是其绝对的控股股东。这一股权结构决定了爱联科技从诞生起就难以摆脱“长虹系”的烙印。
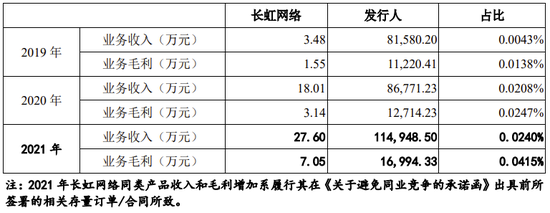
关联交易是监管审核中的核心关注点。报告期内,爱联科技向长虹集团及其下属企业销售商品、提供劳务的金额占营业收入的比例虽呈下降趋势,但仍维持在较高水平。更值得警惕的是,部分关联采购与销售的价格公允性存疑。例如,爱联科技向长虹体系内企业采购元器件、接受物流及加工服务,同时又将模组产品回售给长虹系终端厂商,形成了“体内循环”的交易链条。这种闭环交易容易模糊市场化定价边界,也为利润调节留下空间。
深交所的问询函多次聚焦于此:关联交易的必要性、合理性,定价是否公允,是否存在利益输送,以及减少和规范关联交易的具体措施是否切实可行。尽管爱联科技在回复中逐项解释,但“长虹既是股东又是客户又是供应商”的角色重叠,始终难以让审核方完全信服其业务独立性。
独立性不足的另一面是持续经营能力的隐忧。爱联科技超过三成的收入来自长虹系,若剔除关联交易,其自主开拓市场的能力究竟几何?在物联网模组行业竞争白热化、毛利率整体承压的背景下,过度依赖单一关联客户群,意味着抗风险能力薄弱。一旦长虹集团战略调整或采购政策变化,爱联科技的业绩将面临剧烈波动。
爱联科技在知识产权、人员、财务等方面与控股股东的界限也需要反复自证。例如,部分核心研发人员曾在长虹集团任职,专利技术是否涉及职务发明、是否存在权属纠纷,都是监管问询的常规问题。财务方面,关联方资金往来、票据结算、担保等细节同样需要清晰披露。
爱联科技IPO终止并非孤例。监管层对拟上市企业独立性的要求愈发严格,尤其对控股股东背景深厚、关联交易占比高的企业,审核尺度明显收紧。创业板定位“三创四新”,更看重企业的自主创新能力和市场化竞争地位。爱联科技虽有技术积累,但其“长虹依赖症”与创业板的市场化导向存在落差。
从公司治理角度看,一股独大下的关联交易治理是难题。即便建立了独立董事制度和关联交易回避表决机制,中小股东利益保护仍依赖大股东的自觉与监管的外部约束。爱联科技在招股书中承诺减少关联交易,但承诺的可行性需要具体的业务替代方案支撑。
IPO终止对爱联科技而言是一次挫折,但也提供了反思契机。若想重启上市进程,核心在于切断“脐带”、真正走向市场化:一是大力拓展长虹体系外的客户,尤其是头部IoT厂商和海外市场;二是对关联交易进行彻底梳理,确保定价透明、程序合规;三是在研发、采购、销售等环节建立独立于控股股东的运营体系。
对于监管而言,爱联科技案例再次提示,关联交易辨识与独立性判断需要穿透式审查,不能仅看形式上的比例下降,更要关注交易的实质与商业逻辑。对于投资者,这类企业的IPO文件需要格外留意关联交易章节,警惕“背靠大树好乘凉”表象下的经营风险。
爱联科技创业板IPO终止,本质上是市场选择与监管防线共同作用的结果。它提醒所有拟上市企业:资本市场欢迎有真实竞争力的独立主体,而非控股股东羽翼下的“温室花朵”。关联交易并非原罪,但若成为商业模式的核心支撑,那IPO之路注定荆棘密布。
如若转载,请注明出处:http://www.watch-shanghai.com/product/24.html
更新时间:2026-10-26 04:57:00